Gli investimenti energetici globali hanno toccato nel 2025 una cifra record: secondo l’ultimo report dell’International Energy Agency (IEA), il settore ha mobilitato 3.300 miliardi di dollari, di cui 2.200 miliardi indirizzati alle tecnologie pulite, il doppio rispetto a quanto destinato ai combustibili fossili. Il dato conferma che, nonostante l’instabilità geopolitica, l’inflazione e le tensioni commerciali internazionali, i capitali continuano a concentrarsi su rinnovabili, infrastrutture elettriche, accumulo energetico e tecnologie pulite in generale.
Nell’ultimo decennio il valore di mercato globale delle tecnologie per l’energia pulita è cresciuto in media del 20% l’anno, raggiungendo quasi 1.200 miliardi di dollari nel 2025. Per Alessandro Brizzi, general manager di Renovis il dato certifica che gli asset legati alla decarbonizzazione sono ormai considerati una leva di rendimento di lungo periodo, non solo una scelta sostenibile.
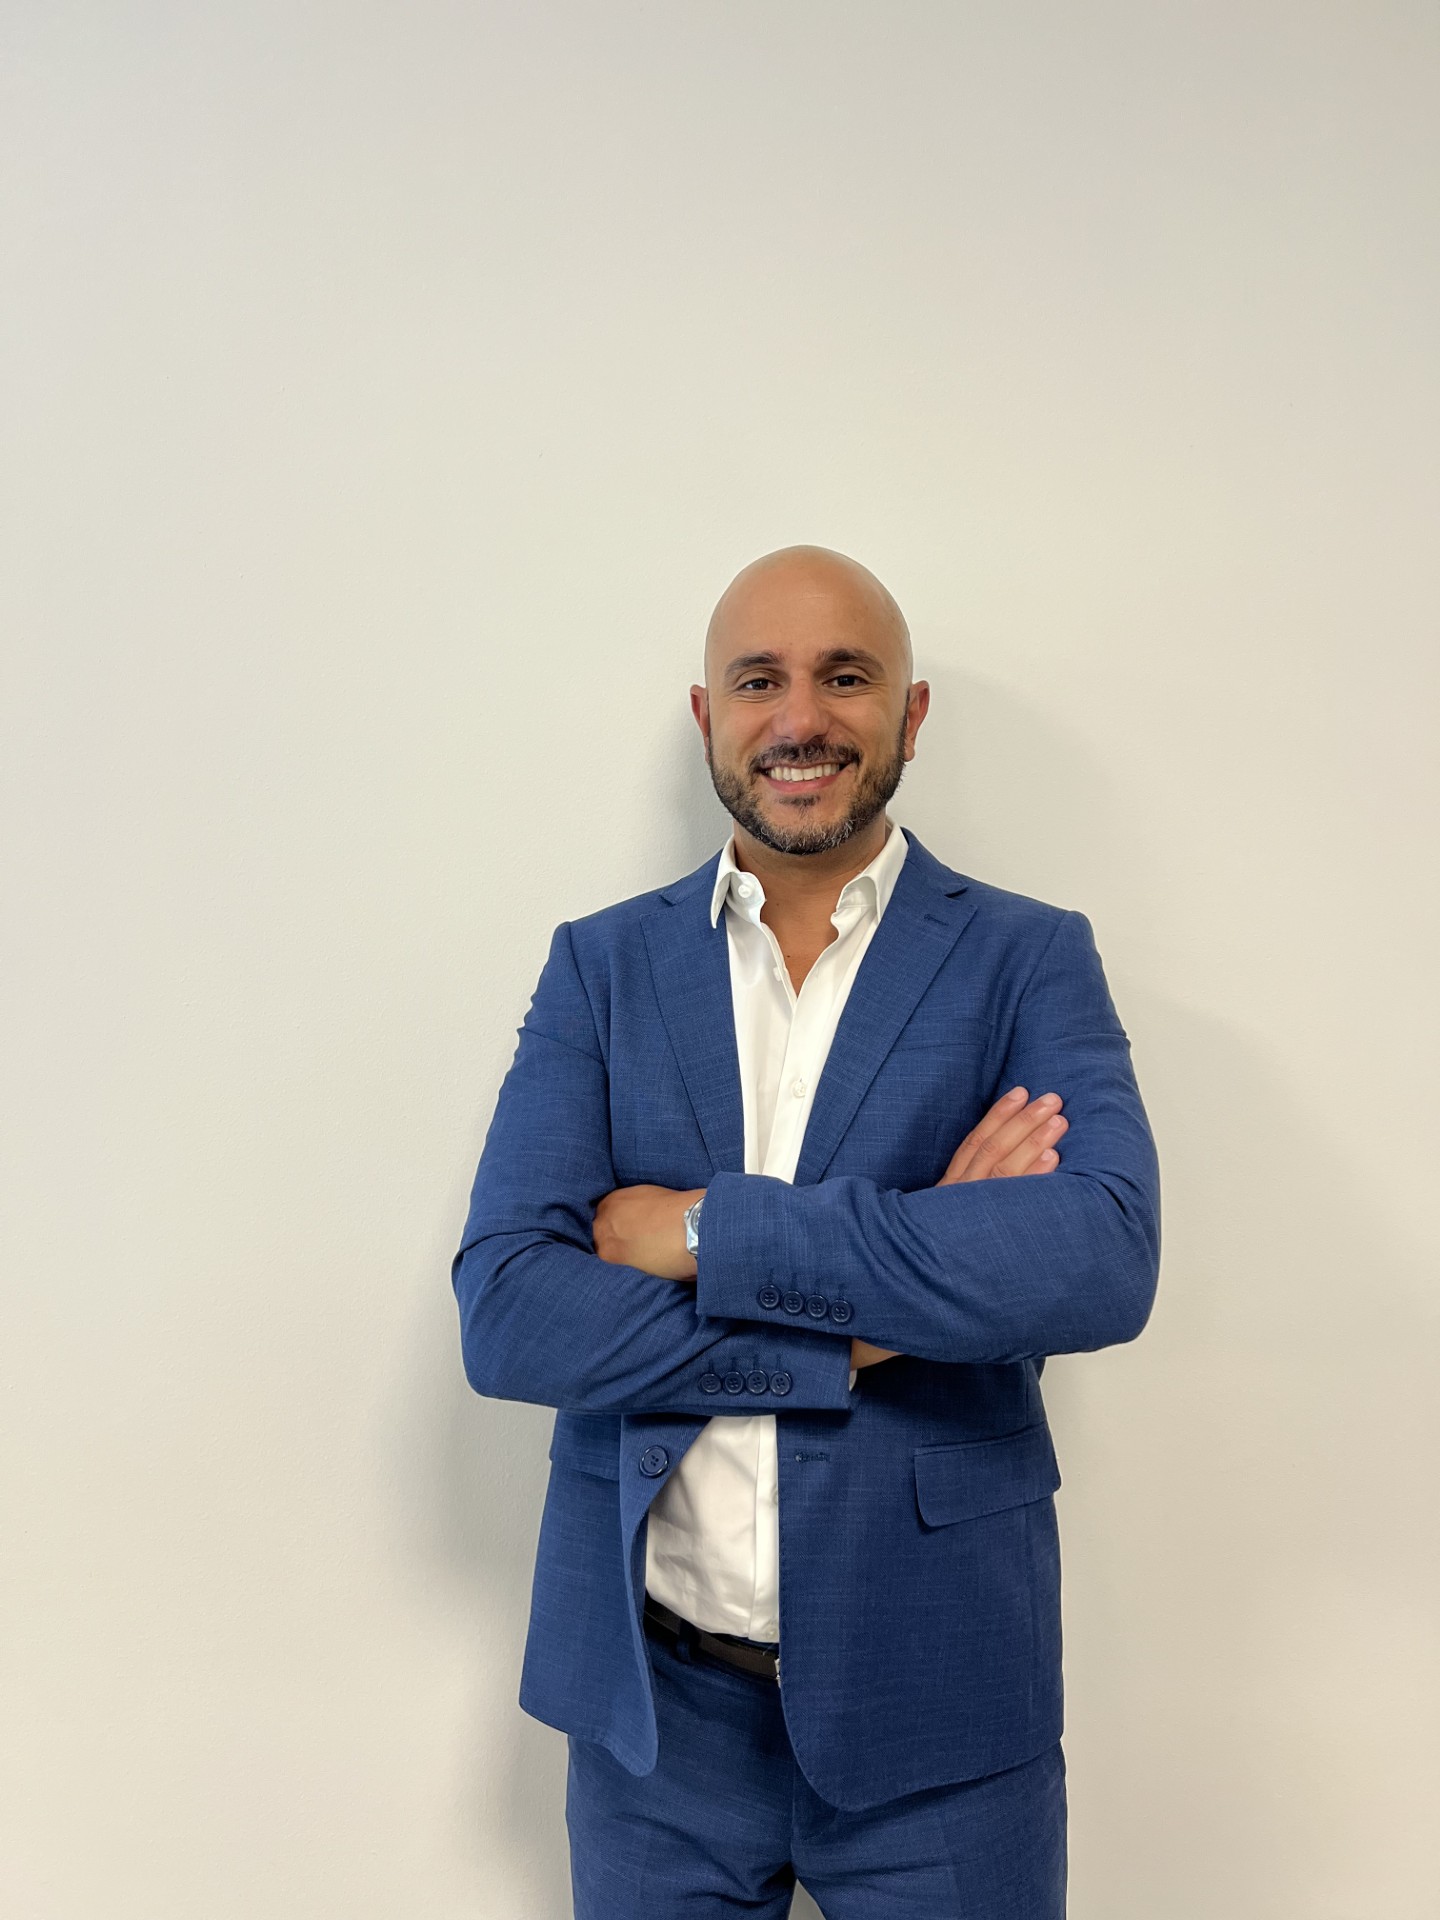
“I criteri ESG, pur attraversando una fase di ridefinizione, continuano a influenzare le strategie di allocazione del capitale. In particolare, gli asset legati alla decarbonizzazione vengono percepiti come strumenti capaci di garantire resilienza in mercati caratterizzati da forte volatilità”, afferma Alessandro Brizzi.
I numeri confermano il trend: nel 2025 gli investimenti globali nella transizione energetica avrebbero raggiunto 2.300 miliardi di dollari, in crescita dell’8% rispetto al 2024. A trainare la crescita sono i trasporti elettrificati, con circa 893 miliardi di dollari, seguiti dalle energie rinnovabili (690 miliardi) e dagli investimenti nelle reti elettriche (483 miliardi). Si allarga inoltre il perimetro delle tecnologie ritenute strategiche dagli investitori istituzionali: sistemi di accumulo, idrogeno verde, digitalizzazione delle reti, cattura della CO2, recupero del calore di scarto ed elettrificazione.
Sul piano geopolitico, le tensioni internazionali degli ultimi anni hanno reso evidente la vulnerabilità delle economie dipendenti dalle importazioni di combustibili fossili, riportando la sicurezza energetica al centro delle agende industriali.
“Il quadro geopolitico sta inoltre ridefinendo le priorità energetiche di molti Paesi. Le tensioni internazionali degli ultimi anni hanno smascherato la vulnerabilità delle economie fortemente dipendenti dalle importazioni di combustibili fossili. La sicurezza energetica è così tornata al centro delle politiche industriali e degli investimenti pubblici. Governi e imprese stanno accelerando programmi di diversificazione delle fonti e rafforzamento delle infrastrutture nazionali per ridurre l’esposizione agli shock esterni. La volatilità dei prezzi dell’energia ha avuto un impatto diretto sulle decisioni finanziarie. L’aumento dei costi di gas e petrolio ha reso ancora più competitivo il ricorso alle rinnovabili, considerate non soltanto una risposta ambientale, ma anche uno strumento di stabilizzazione economica”, aggiunge Brizzi.
Secondo la International Renewable Energy Agency (IRENA), nel 2025 la capacità rinnovabile globale ha raggiunto 5.149 GW, arrivando a rappresentare quasi il 50% della capacità elettrica mondiale. La crescita è stata trainata soprattutto dal fotovoltaico, con oltre 500 GW di nuova capacità installata in un solo anno.
I flussi di capitale, tuttavia, non si distribuiscono in modo uniforme: gli investitori privilegiano le aree con maggiore stabilità politica, chiarezza normativa e politiche industriali coerenti. Cina, Stati Uniti e Unione Europea continuano a concentrare la quota maggiore degli investimenti globali grazie a programmi di incentivazione e strategie industriali orientate alla transizione energetica. La Cina, in particolare, si conferma il principale investitore mondiale nel settore, con una spesa comparabile a quella combinata di Stati Uniti ed Europa. Al contrario, le aree caratterizzate da instabilità istituzionale o iter autorizzativi inefficienti faticano ad attrarre capitali di lungo periodo.
Parte consistente dei flussi finanziari si traduce in nuove infrastrutture: oltre alla costruzione di impianti rinnovabili, cresce il potenziamento delle reti elettriche, indispensabili per gestire una produzione sempre più decentralizzata, insieme agli investimenti in batterie e sistemi di accumulo. Nel 2025 le nuove installazioni annuali di sistemi di accumulo energetico, escluso l’idroelettrico a pompaggio, hanno raggiunto i 112 gigawatt, con un incremento del 48% rispetto al 2024, per un totale di 307 gigawattora di batterie aggiunte a livello globale. Le prospettive restano positive, sebbene il conflitto in corso in Medio Oriente possa avere implicazioni diverse per il settore.
La trasformazione riguarda anche il tessuto industriale.
“Molte imprese stanno investendo direttamente nella produzione di energia rinnovabile attraverso accordi di fornitura a lungo termine e impianti proprietari, con l’obiettivo di ridurre i costi energetici e aumentare la competitività. Allo stesso tempo, le filiere legate alla transizione energetica stanno creando nuove opportunità occupazionali e industriali, dalla produzione di componentistica alle tecnologie per l’elettrificazione”, dichiara Brizzi.
“L’impatto sull’economia reale è già evidente. Nei Paesi in cui gli investimenti sono accompagnati da reti efficienti e capacità di accumulo, l’energia pulita può contribuire a ridurre il costo medio dell’elettricità nel lungo periodo. Inoltre, la disponibilità di energia competitiva rappresenta un fattore decisivo per attrarre investimenti industriali, soprattutto nei comparti ad alta intensità energetica. Resta però aperta la questione dell’accesso alle risorse strategiche necessarie per la transizione. La domanda crescente di litio, rame, nickel e terre rare sta generando nuove dipendenze geopolitiche e ridefinendo gli equilibri economici internazionali. Anche su questo fronte, governi e imprese stanno cercando di rafforzare la sicurezza delle catene di approvvigionamento attraverso accordi commerciali, investimenti minerari e nuove politiche industriali”, aggiunge il manager di Renovis.
La transizione energetica si conferma dunque uno dei principali driver strutturali dei mercati globali, sostenuta da fattori convergenti quali esigenze climatiche, sicurezza energetica, innovazione tecnologica e competitività industriale. Le dinamiche geopolitiche potranno condizionarne velocità e direzione, ma difficilmente ne invertiranno la rotta: la capacità dei singoli Paesi di attrarre capitali e sviluppare infrastrutture sostenibili sarà uno degli elementi decisivi per il loro posizionamento economico nei prossimi decenni.
Leggi anche su bizzIT.it
Come ridurre consumi ed eliminare sprechi con le tecnologie clean
